
Введение
Рыбохозяйственный комплекс (РХК) Российской Федерации занимает стратегически важное место в системе обеспечения продовольственной безопасности страны. Помимо вклада в экспортные показатели, сектор играет значимую социально-экономическую роль, поддерживая занятость в прибрежных территориях. Вместе с тем развитие РХК характеризуется высокой степенью неопределенности, обусловленной зависимостью от природных факторов, что существенно ограничивает возможности прогнозирования даже на краткосрочную перс-пективу.
Дополнительными усложняющими факторами выступают территориальная удаленность субъектов комплекса, его многоотраслевая природа и связанные с этим трудности контроля. Частичную компенсацию природных рисков обеспечивают государственные программы поддержки и инвестиционная активность частного сектора.
В настоящее время РХК сохраняет сырьевую направленность и сталкивается с такими структурными проблемами, как износ рыбодобывающего флота и недостаточный уровень развития инфраструктуры. Дальнейшее развитие по экстенсивному пути не представляется эффективным: необходимы качественные изменения в производственной базе, а также в подходах к управлению поставками на внутренний рынок и организации экспортных потоков. Учитывая масштаб и неоднородность отрасли, наиболее реалистичным под-ходом является поэтапное реформирование РХК с внедрением цифровых решений на региональном уровне и учетом специфики локальных проблем [1].
Региональная специфика РХК Астраханской области
Согласно данным отраслевой системы мони-торинга Росрыболовства, Волжско-Каспийский бассейн занимает третье место по добыче водных биоресурсов (рис. 1). Результаты анализа графических данных демонстрируют существенную дифференциацию объемов добычи водных биологических ресурсов по рыбопромысловым бассейнам РФ. Текущая устойчивость РХК обусловлена значительными природными запасами и масштабностью отрасли, однако комплекс характеризуется рядом системных проблем, требующих решения: обновление инфраструктуры рыбных портов, реконструкция промыслового флота, а также устранение логистических и складских ограничений, в том числе для предприятий Дальневосточного бассейна, обеспечивающих более 75 % общего объема вылова. Согласно экспертным оценкам, реализация действующей программы обновления флота и привлечение инвестиционных ресурсов позволяют прогнозировать рост объемов вылова до 6 млн т в перс-пективе ближайших лет [3].
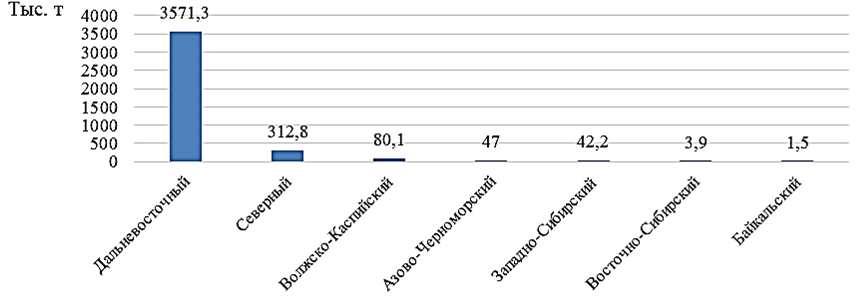
Рис. 1. Объем добычи водных биоресурсов по бассейнам в 2025 г. [2]
Fig. 1. Volume of aquatic biological resources harvested by basins in 2025 [2]
Многоуровневая структура отрасли создает существенные барьеры для конкурентоспособности отдельных региональных РХК на российском и внешнем рынках. В частности, сопоставление Волжско-Каспийского и Дальневосточного бассейнов свидетельствует об их принципиальной несопоставимости по основным показателям: объему вылова, масштабу промысловых площадей, уровню частных инвестиций и объемам государственной поддержки.
При этом РХК Астраханской области, вхо-дящий в Волжско-Каспийский бассейн, характеризуется рядом специфических проблем, ограничивающих его развитие:
1. Инвестиционные: уровень государственной поддержки рыбохозяйственной отрасли в Астра-ханском регионе существенно уступает показателям Дальневосточного бассейна, который расс-матривается в качестве стратегического приоритета РХК страны, что обусловлено его геополитическим положением (выход к океану), масштабами промысла (крупнейшие в мире объемы вылова) и наличием прямых экспортных каналов, что предопределяет приоритетность его развития в рамках государственной политики.
2. Природно-экологические: критическая недостаточность дноуглубительных работ приводит к прогрессирующему заболачиванию низовий реки Волги и, как следствие, вызывает изменение мест нерестилищ, дестабилизацию экосистемы региона, сокращение естественных запасов водных биоресурсов, что негативно отражается на объемах допустимого вылова.
3. Экономические: развитие регионального РХК происходит в условиях общеэкономического спада, который оказывает комплексное влияние на все секторы экономики. Наблюдается снижение внутреннего спроса и уровня потребления ряда товаров и услуг, а также тенденция к замещению продукции более дешевыми аналогами, что ограничивает рыночные перспективы рыбопродукции.
4. Структурные: в структуре регионального РХК отмечается низкая доля аквакультуры, потенциал которой мог бы стать значимым фактором развития отрасли и способствовать диверсификации источников сырья.
5. Инфраструктурные: существующие перерабатывающие мощности не соответствуют современным требованиям, что сдерживает рост доли продукции с высокой добавленной стоимостью (полуфабрикаты, готовая к употреблению продукция). Расширение такой переработки позволило бы повысить конкурентоспособность и потребительскую привлекательность местной рыбопродукции.
6. Социокультурные: исторический опыт стимулирования спроса (например, практика «рыбного дня» в системе общественного питания СССР) демонстрирует потенциал целенаправленного формирования потребительских привычек. В современных условиях высокая продуктовая вариативность, ориентация потребителей на готовую рыбопродукцию (не требующую дополнительной обработки) и распространение вегетарианских диет снижают востребованность сырой и частично разделанной рыбной продукции, что негативно отражается на динамике ее потребления.
Необходимо подчеркнуть, что достижение устойчивого развития РХК представляется затруднительным даже в условиях стабилизации ситуации в выявленных проблемных сферах в связи со значительной зависимостью динамики ее развития от природных факторов, характеризующихся низкой степенью прогнозируемости. Вследствие этого арсенал инструментов регионального воздействия на траекторию развития отрасли остается ограниченным.
В рамках концепции маркетингового управления принято выделять совокупность контролируемых факторов, оказывающих непосредственное влияние на производственно-хозяйственную деятельность предприятий. К их числу относятся поставщики, конкуренты, посредники и клиенты. В качестве пос-тавщиков выступают местные рыболовные организации. Функцию посредников реализуют крупные оптовые компании, осуществляющие закупку непереработанной либо частично переработанной рыбной продукции, а также сетевые ритейлеры и отдельные торговые точки, приобретающие замороженную рыбу, филе, фарш, котлеты и иные полуфабрикаты либо готовые изделия в фирменной упаковке для последующей реализации конечному потребителю.
Клиентская база отрасли дифференцируется на следующие сегменты: субъекты, приобретающие продукцию для дальнейшей переработки (рынок продавцов); конечные потребители, использующие продукцию в личных целях (рынок покупателей); государственные бюджетные учреждения, формирующие сегмент государственных закупок.
Несмотря на относительно незначительный мас-штаб отрасли, перспективным направлением уве-личения спроса на продукцию является создание ре-гионального логистического центра, интегрирую-щего функции складского хранения и логистичес-кого узла и обеспечивающего оптимизацию учета товарных запасов, упрощение процедуры поиска контрагентов.
В качестве основы логистического центра может выступить цифровая платформа, агрегирующая сведения обо всех субъектах регионального РХК. Данная платформа будет способствовать упрощению процедуры поиска поставщиков рыбной продукции для потенциальных покупателей.
С учетом комплекса проблем Волжско-Каспийского бассейна, специфики регионального отраслевого развития и текущей экономико-рыночной конъюнктуры предлагается ряд стратегий, направленных на повышение устойчивости РХК Астраханского области (рис. 2).
Далее проведен анализ предлагаемых стратегических направлений развития отрасли.
Несмотря на наличие существенного ресурсного потенциала для организации прудового рыбоводства, доля аквакультуры в регионе остается незначительной. Вместе с тем данный сегмент РХК характеризуется высокой динамичностью и обладает выраженным перспективным потенциалом.
Одним из приоритетных направлений развития
регионального РХК является расширение ассортимента рыбных полуфабрикатов. Потребительский спрос традиционно концентрируется на ограниченном перечне видов: сельди, горбуше, минтае, треске, семге, форели и скумбрии. Производственная структура РХК Астраханской области, в свою очередь, основывается на вылове осетровых, сазана, щуки и других представителей карповых и растительноядных видов. По органолептическим характеристикам данная продукция не уступает морской рыбе, однако за пределами региона она остается недостаточно известной конечному потребителю. Перспективным решением представляется организация производства полуфабрикатов и готовой кулинарной продукции из местных видов рыб. В качестве потенциально востребованных категорий могут быть рассмотрены замороженные и обжа-ренные котлеты из судака, филе сазана, пред-назначенное для жарки, а также готовые наборы для ухи из осетровых. Кроме того, рыночную нишу может занять готовая речная рыба с пропаренными овощами в качестве гарнира, требующая лишь разогрева в СВЧ-печи или духовом шкафу. Как было отмечено ранее, современный потребитель, в первую очередь в крупных городских агломерациях, стре-мится к минимизации временных затрат на при-готовление пищи и демонстрирует готовность уп-лачивать соответствующую ценовую премию. Реализацию продукции данного ассортимента целесообразно осуществлять через национальные розничные сети («Магнит», «Пятерочка», «Лента»), начав с поэтапного развертывания сотрудничества на территории Южного федерального округа с последующим тестированием потребительского спроса в других регионах посредством пробных поставок.
Увеличение объемов реализации рыбной продукции через каналы розничной торговли обусловливает необходимость развития складских мощностей, а также торговой, транспортной и логистической инфраструктуры. Уровень развития указанной системы оказывает непосредственное влияние на стоимостные и временные параметры доведения товара до конечного потребителя. Несмотря на наличие в регионе действующих предприятий РХК, повышение их эффективности может быть обеспечено за счет формирования логистического центра, ориентированного на обслуживание потребностей сетевого ритейла, оптовых компаний и, при наличии соответствующих условий, системы государственных закупок.
|
|

Рис. 2. Стратегические направления повышения устойчивости РХК Астраханской области
Fig. 2. Strategic directions for enhancing the resilience of the Astrakhan region FS
При этом интенсификация развития регионального РХК сопряжена с необходимостью наращивания производственных мощностей. Для предприятий, профиль деятельности которых ограничен исключительно добычей (выловом) водных биоресурсов, переход к технологиям глубокой переработки представляется целесообразным в рамках реализации программ лизинга оборудования при организационно-финансовой поддержке региональных органов исполнительной власти, что обеспечит диверсификацию хозяйственной деятельности.
Существенным фактором, определяющим уровень потребления, выступает ценовая доступность рыбной продукции. Результаты исследований свидетельствуют о том, что в домохозяйствах с низким уровнем дохода показатели потребления рыбы находятся ниже средних значений; для данной категории потребителей цена является определяющим критерием выбора. В структуре конечной стоимости продукции на долю затрат, связанных непосредственно с добычей и переработкой, приходится не более 40 %, тогда как оставшиеся 60–70 % формируются за счет издержек логистики и сбыта, связанных с доведением товара до потребителя. Следовательно, максимальный эффект в плане снижения розничной цены может быть достигнут в результате оптимизации именно указанных процессов [4].
Установлено, что уровень потребления рыбной продукции не находится в прямой корреляционной зависимости от географической близости региона к водным объектам. Определяющую роль играют современные гастрономические тренды и национально-культурные особенности региональной кухни. Тем не менее стимулирование спроса на рыбную продукцию может быть обеспечено на государственном уровне, в том числе через систему дошкольного и школьного образования – посредством включения соответствующих рекомен-даций в нормативы питания и организации просветительских мероприятий.
Региональным производителям, не располагающим прямым доступом к стратегически значимым внешним рынкам, представляется целесообразным сфокусировать усилия на удовлетворении внутреннего спроса с одновременным расширением товарного ассортимента. Объемы реализации рыбы и морепродуктов на внутреннем рынке в натуральном выражении демонстрируют устойчивую положительную динамику на протяжении последних трех лет. Сетевой ритейл активно развивает собственные торговые марки в данном сегменте. В текущий период фиксируется рост спроса на охлажденные морепродукты и красную рыбу при одновременном снижении интереса к консервированной продукции. Современный потребитель отдает предпочтение экологически чистым продуктам и демонстрирует готовность оплачивать дополнительное удобство, что находит выражение в популярности полуфабрикатов. Реак-цией рынка является расширение предложения филе, фарша и рыбной муки [5, 6].
Формирование основ цифровой универса-лизации взаимодействия субъектов РХК
Развитие РХК Астраханской области требует обязательной цифровизации и приведения в соответствие с рыночными условиями. В рамках предложенных стратегий целесообразно создать специализированную цифровую платформу для РХК региона. Данный подход не является принципиально новым для российского РХК, его реализация опирается на метод кейс-стади, что позволяет учесть как допущенные в прошлом ошибки, так и уже доказавшие свою эффективность практики цифровизации в других регионах.
В качестве примеров успешного внедрения цифровых решений были проанализированы проекты в Республике Карелии (садковое форелеводство), Ямало-Ненецком автономном округе и Калининградской области (индустриальное осетроводство).
Особенно показателен опыт рыбоводных хозяйств Карелии, ориентированных на выращивание радужной форели (Oncorhynchus mykiss) по технологии выращивания рыбы в установках замкнутого водоснабжения (УЗВ). Так, в 2023 г. ООО «Вечерний бриз» (Олонецкий район) получило первую тестовую партию товарной форели в УЗВ: объем составил 45 т при средней массе особи 2 кг [7].
Кроме того, в 2024 г. ряд карельских предприятий тестировал программно-аппаратный комплекс FishGrow Platform, предназначенный для автоматизации процессов на рыбоводческих производствах. Пилотные испытания также проводились в Мурманской и Ростовской областях. Функционал комплекса включает мониторинг свыше 30 параметров (в том числе показателей воды и окружающей среды), систему видеонаблюдения, централизованный сбор данных, а также визуализацию информации в форме графиков и отчетов [8, 9].
В Ямало-Ненецком автономном округе планировалось внедрить автоматизированную информационную систему «Цифровой учет водных биоресурсов» на базе МП «Аксарковское рыбопромысловое предприятие» и АО «Горковский рыбозавод». Цель – обеспечить детальный оперативный учет на всех стадиях добычи рыбы, вести справочники и реестры, а также формировать и экспортировать отчетность для надзорных органов [10].
При этом анализ опыта цифровизации доказывает, что наряду с ожидаемым экономическим эффектом возникали сложности в сфере экологического регулирования, в частности связанные с соблюдением нормативов по фосфорной нагрузке на водоемы, что обусловило потребность в точном учете объемов кормов и биомассы рыбы. Еще одним негативным фактором стал разрыв логистических цепочек поставок импортных кормов в 2022 г. из-за введенных в отношении России санкций. Существующая цифровая инфраструктура помогла быстро адаптировать кормовые рационы к российским комбикормам, отличающимся нестабильными физическими характеристиками: подсистемы компьютерного зрения автоматически корректировали параметры раздачи корма.
Специфика Астраханской области заключается в том, что регион относится к зоне рискованного естественного воспроизводства. В отличие от Карелии и Калининградской области, где цифровые решения в основном оптимизируют товарные процессы (например, расчет кормовых рационов), для региона платформа должна выполнять функцию геоинформационной системы, прогнозирующей нерестовые заходы. Механический перенос практик Северо-Запада окажется неэффективным без учета трансграничного характера речной системы и особенностей осетровых видов рыб (в частности, их длительного жизненного цикла).
При этом положительный опыт других регионов подтверждает, что цифровизация помогает минимизировать риски, связанные с санкционным давлением. Применительно к РХК Астраханской области основной задачей цифровизации является снижение уязвимости отрасли к климатическим колебаниям и другим природным факторам.
На основании проведенного анализа предлагается концептуальная модель адаптации практик цифровизации РХК, которая предусматривает трансфер успешных решений, реализованных на Северо-Западе, с учетом региональных особенностей Астраханской области (рис. 3).
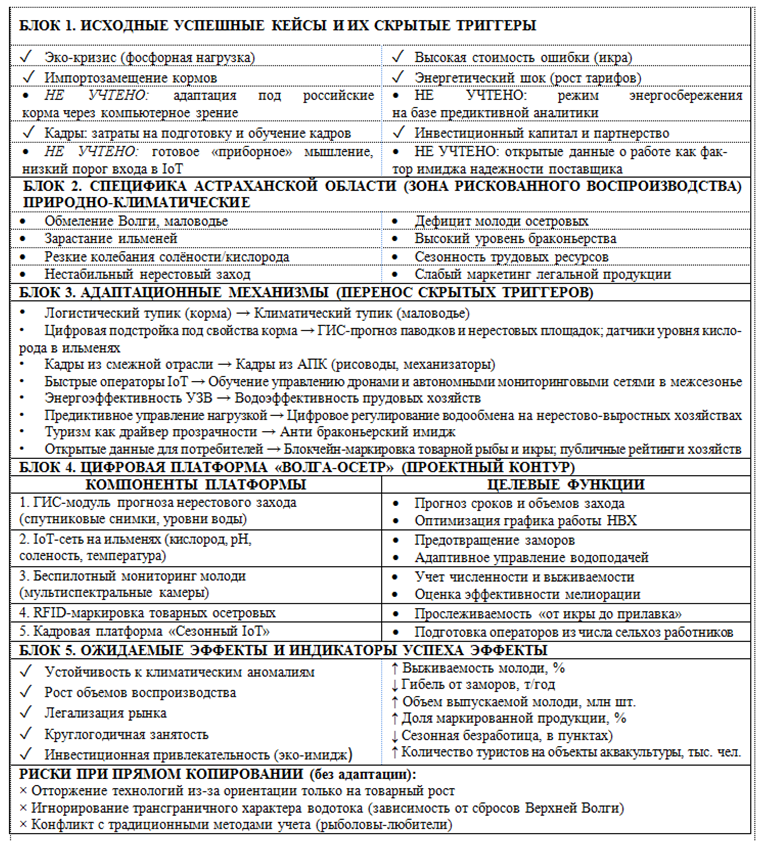

Рис. 3. Модель трансфера цифровых решений в РХК Астраханской области
Fig. 3. Model for transferring digital solutions to the FS of the Astrakhan region
В рассматриваемой модели центральным элементом механизма трансфера выступают не собственно цифровые технологии, а «скрытные» функции, реализуемые ими в условиях Северо-Западного региона фактически, в частности обеспечение адаптации аквакультуры к дефициту кормовой базы, реализация энергосберегающих практик, стимулирование кадровой мобильности и формирование репутационного капитала. Для регионального РХК роль аналогичных факторов играют изменчивость климатических условий и сокращение запасов водных биоресурсов.
Таким образом, в рамках трансфера цифровых решений функциональное предназначение цифровой платформы для Астраханской области необхо-димо переориентировать: вместо инструмента для расчета кормовых норм она должна стать инструментом прогнозирования и своевременного выявления рисков, сочетающих экологические и экономические аспекты. В этой связи эффективная цифровизация отрасли предполагает обязательную интеграцию с инфраструктурой государственного мониторинга водных биоресурсов и ме-лиоративных мероприятий [11–14].
Заключение
Проведенный анализ выявил неравномерное распределение объемов вылова по территории страны, а также устойчивую динамику сокращения экспортных объемов в последние годы. Рост показателей отрасли сдерживается рядом ограничивающих обстоятельств: дефицитом инфраструктурных мощностей, многоуровневой организационной структурой рыбохозяйственного сектора, рассредоточенностью предприятий, их значительной удаленностью от основных рынков сбыта и ярко выраженной региональной спецификой. С учетом данных обстоятельств определены основные стратегические направления развития Астраханского РХК:
1. Расширение ассортимента продукции за счет увеличения линейки рыбных полуфабрикатов, адап-тированной к текущим запросам потребителей. Для поддержки добывающих предприятий в данном направлении предлагается использовать механизмы льготного лизинга оборудования, предназначенного для глубокой переработки сырья.
2. Повышение эффективности логистических процессов путем упорядочивания цепочек поставок, создания логистического центра на основе единой цифровой платформы и развития прудовой аквакультуры.
3. Внедрение существующих практик цифровизации отрасли в отдельные сегменты регионального РХК как необходимого условия повышения конкурентоспособности.
Предложенная схема переноса цифровых технологий подтверждает необходимость перехода от стандартных коммерческих показателей эффективности к комплексной эколого-экономической системе оценки результатов регионального РХК.